×

اگر به یک وب سایت یا فروشگاه رایگان با فضای نامحدود و امکانات فراوان نیاز دارید بی درنگ دکمه زیر را کلیک نمایید.
ایجاد وب سایت یا پاورپوینت کد بندی کانال به روش همینگ
 بررسي هزينه هاي بازارشناسي و سهم اين هزينه ها در قيمت تمام شده كالا
 مقاله مشخصات كلي بازارها و كالا در كشورهاي در حال توسعه
 مطالعه نقش دولت در فعاليت هاي بازاريابي و خط مشي بازرگاني دولت در اين رابطه
 طرح توجيهي بالشت هوشمند
 ماكاروني - طرح بازاريابي (مطالعات بازار و بازارشناسي ، ماركتينگ پلان)
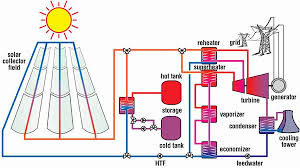 طرح توجیهی احداث نیروگاه فتوولتائیک
 پرسشنامه مهارت های ذهن آگاهی کنتاکی (KIMS)
 مقاله تعليق اجراي مجازات
 پیتر دراکر کیست؟ مروری بر زندگی و کتابهای پیتر دراکر (۱)
 پیتر دراکر: گذشته همیشه چراغ راه آینده نیست
 مواجهه با انسانهای سمی
 افراد موفقی که در بازار بورس ضرر می کنند!
 اعتیاد مثبت: شیوهای برای تغییر عادات رفتاری منفی
 متفکران کلاسیک مدیریت
 فواید و خواص دوش آب سرد در برنامه روزانه زندگی ما
 کدام مدل کسب و کار؟؟
 آزمون: تست شخصیت مایرز-بریگز (MBTI)
 نوموفوبیا چیست؟ آیا شما هم گرفتار آن هستید؟
 پروژه بررسی و ساخت ربات جنگجو
 طرح ویکتور سرباز هخامنشی
 پروژه بررسی عملکرد ماشین های باگی
 دفترچه سوالات استخدامی هنر آموز تأسیسات آموزش و پرورش
 پاورپوینت آموزشی اجرای کناف
 نرم افزار تایم شیت و فیش حقوق
 ترجمه مقاله تحول تنوع جنسی گیاهان
 ترجمه مقاله مدیریت دانش شخصی طرح توجیهی احداث نیروگاه فتوولتائیک
 آزمون هوش وکسلر
 کتاب اصول و کلیات بیمه به همراه فایل های صوتی
 تجزیه و تحلیل سیستم فروشگاه اینترنتی
 طرح توجيهي رستوران
 جزوه تعمير و نصب و نگهداري ماشين ابزار
 جزوه آموزش اپراتوری دامپتراک HD325-6 پرسشنامه مهارت های ذهن آگاهی کنتاکی (KIMS)
 مفهوم تحلیل متقارن Conjoint analysis
 مبانی فناوری اطلاعات
 خدمات ارزش افزوده در فناوری اطلاعات
 پرسشنامه روابط موضوعي بل ( BORRT)
 فروش فیلتر بورسی استریکلی فقط 75 هزار تومان
 کسب درآمد اینترنتی 300000 تومان در خانه در کمتر از 30 دقیقه
 کسب درآمد از هوش مصنوعی ماهیانه حداقل ۱۲ میلیون تضمینی
 کسب درآمد روزانه حداقل یک میلیون تومان ! کاملا حلال و واقعـی !!
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 آموزش برنامه نویسی آردوینو
 آموزش رایگان کسب درآمد از سایت الیمپ ترید ( olymp trade )
 کسب و کار اینترنتی در منزل
 آموزش ساخت بازی بدون دانش برنامه نویسی و طراحی سه بعدی مبتدی تا پیشرفته با نرم افزار
 اموزش کسب درامد از اینترنت روزانه ۳میلیون تومان تضمینی و تست شده 1403
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
 روش اصلی موفقیت در کنکور و آزمون ها(پزشکی، حقوق، مهندسی، نمونه و تیزهوشان) با پکیج کنکورپلاس
 چگونه هر شخصی را عاشق خود کنیم ارزان
 برنامه ساز اندروید و کسب درآمد بالا
 ثروتمند شدن حق شماست !! امتحان کنید!!!
 ساده ترین و پردرآمد ترین کسب و کار در اینترنت تا لحظه درآمد با شما همراه خواهیم بود
 کسب درآمد میلیونی از وبلاگ
 دانلودپکیج ربات فالوور و لایک نامحدود و رایگان اینستاگرام(فوق حرفه ای)
 حل تمارین دینامیک سازه
 چگونه هر کسی را عاشق خود کنیم ؟
 مجموعه "صفر تا صد راه اندازی کارگاه جوراب بافی"
 کسب درآمد اینترنتی و دائمی به صورت صفر تا صد کار
 کسب در آمد میلیونی از اینترنت (نسخه ی پیشرفته) 80 درصد تخفیف
 اندیکاتور R & S جهت کسب درآمد از سایت الیمپ ترید


عنوان: مبانی نظری و پیشینه تحقیق سیستم حسابداری تعهدی
فرمت فایل: word
تعداد صفحات: 60
توضیحات
حسابداری در دنیای پیچیده امروز نقش درخور ملاحظه ای در اداره امور دولت ها و حکومت های محلی ایفا می نماید . حسابداری بخش عمومی و بالاخص دولتی تا اواخر دهه هفتم قرن بیستم به مجموعه ای از روش ها و رویه های فنی اطلاق می گردید که بر اساس آن منابع و مصارف مالی دولت ها و حکومت های محلی ثبت و ضبط و گزارش می گردید . طی سی سال گذشته تحولات شگرف حسابداری بخش عمومی از جمله رویکرد سنتی در مورد کارکرد حسابداری به نحوی تغییر کرده است که ثبت ، طبقه بندی و گزارش منابع و مصارف دولت ها جزئی محدود از کارکرد حسابداری بخش عمومی محسوب می گردد . طی این سه دهه متناسب با افزایش سطح آگاهی شهروندان از حقوق اجتماعی خویش و پاسخ خواهی از مقامات منتخب ، دولتمردان کشورهای دارای نظام مردم سالاری را به چاره جویی در مورد یافتن ابزار مناسب برای ایفای مسئولیت پاسخگویی عمومی برانگیخته است . در این رهگذر حسابداری و گزارشگری مالی[1] نیز مورد توجه قرار گرفت و به مثابه یکی از ابزارهای مهم ایفای مسئولیت پاسخگویی از جایگاه ویژه در فعالیت های اجتماعی سیاسی برخوردار گردید .از آن زمان تا کنون ، با تلاش اندیشمندانی نظیر نرماتتون ، استورات ، جانز و دیگران بعنوان پیشتازان جنبش مسئولیت پاسخگویی و ابتکار متفکر برجسته حسابداری "یوجی ایجیری" پاسخگویی بعنوان سنگ بنای حسابداری دولتی ، در مرکز ثقل نظام های حسابداری و گزارشگری مالی دولت ها مردم سالار جایگاه خاصی را به خود اختصاص داد و چارچوب های نظری آنان برای پاسخگویی مقامات و ارزیابی مسئولیت پاسخگویی توسط مردم و نمایندگان قانونی آنها مورد پذیرش قرار گرفت .
در حال حاضر حسابداری دولتی دارای کارکرد اجتماعی است که به دولت ها کمک می کند تا مسئولیت پاسخگویی مالی و عملیاتی خود را در مورد منابع عمومی در قبال شهروندان ایفا کنند و آن ها این مسئولیت خطیر را مورد ارزیابی و قضاوت آگاهانه قرار دهند .
مسئولیت پاسخگویی عمومی شامل دو جنبۀ مسئولیت پاسخگویی مالی و مسئولیت پاسخگویی عملیاتی است که هر کدام ویژگیهای خاص خود را دارد . پاسخگویی مالی تأکیدش بر ارزیابی چگونگی تحصیل منابع و مصرف آنها در برنامه های مصوب است و تأکید پاسخگویی عملیاتی بر تحقق اهداف ، یکنواختی و عرضۀ اطلاعات قابل مقایسه دربارۀ بهای تمام شدۀ عملیات قرار دارد .(باباجانی، 1385، 6 )
[1] -Financial Report
فهرست مطالب
برچسب های مهم